存量房贷贴息,首次上了人民日报:这次信号不一般
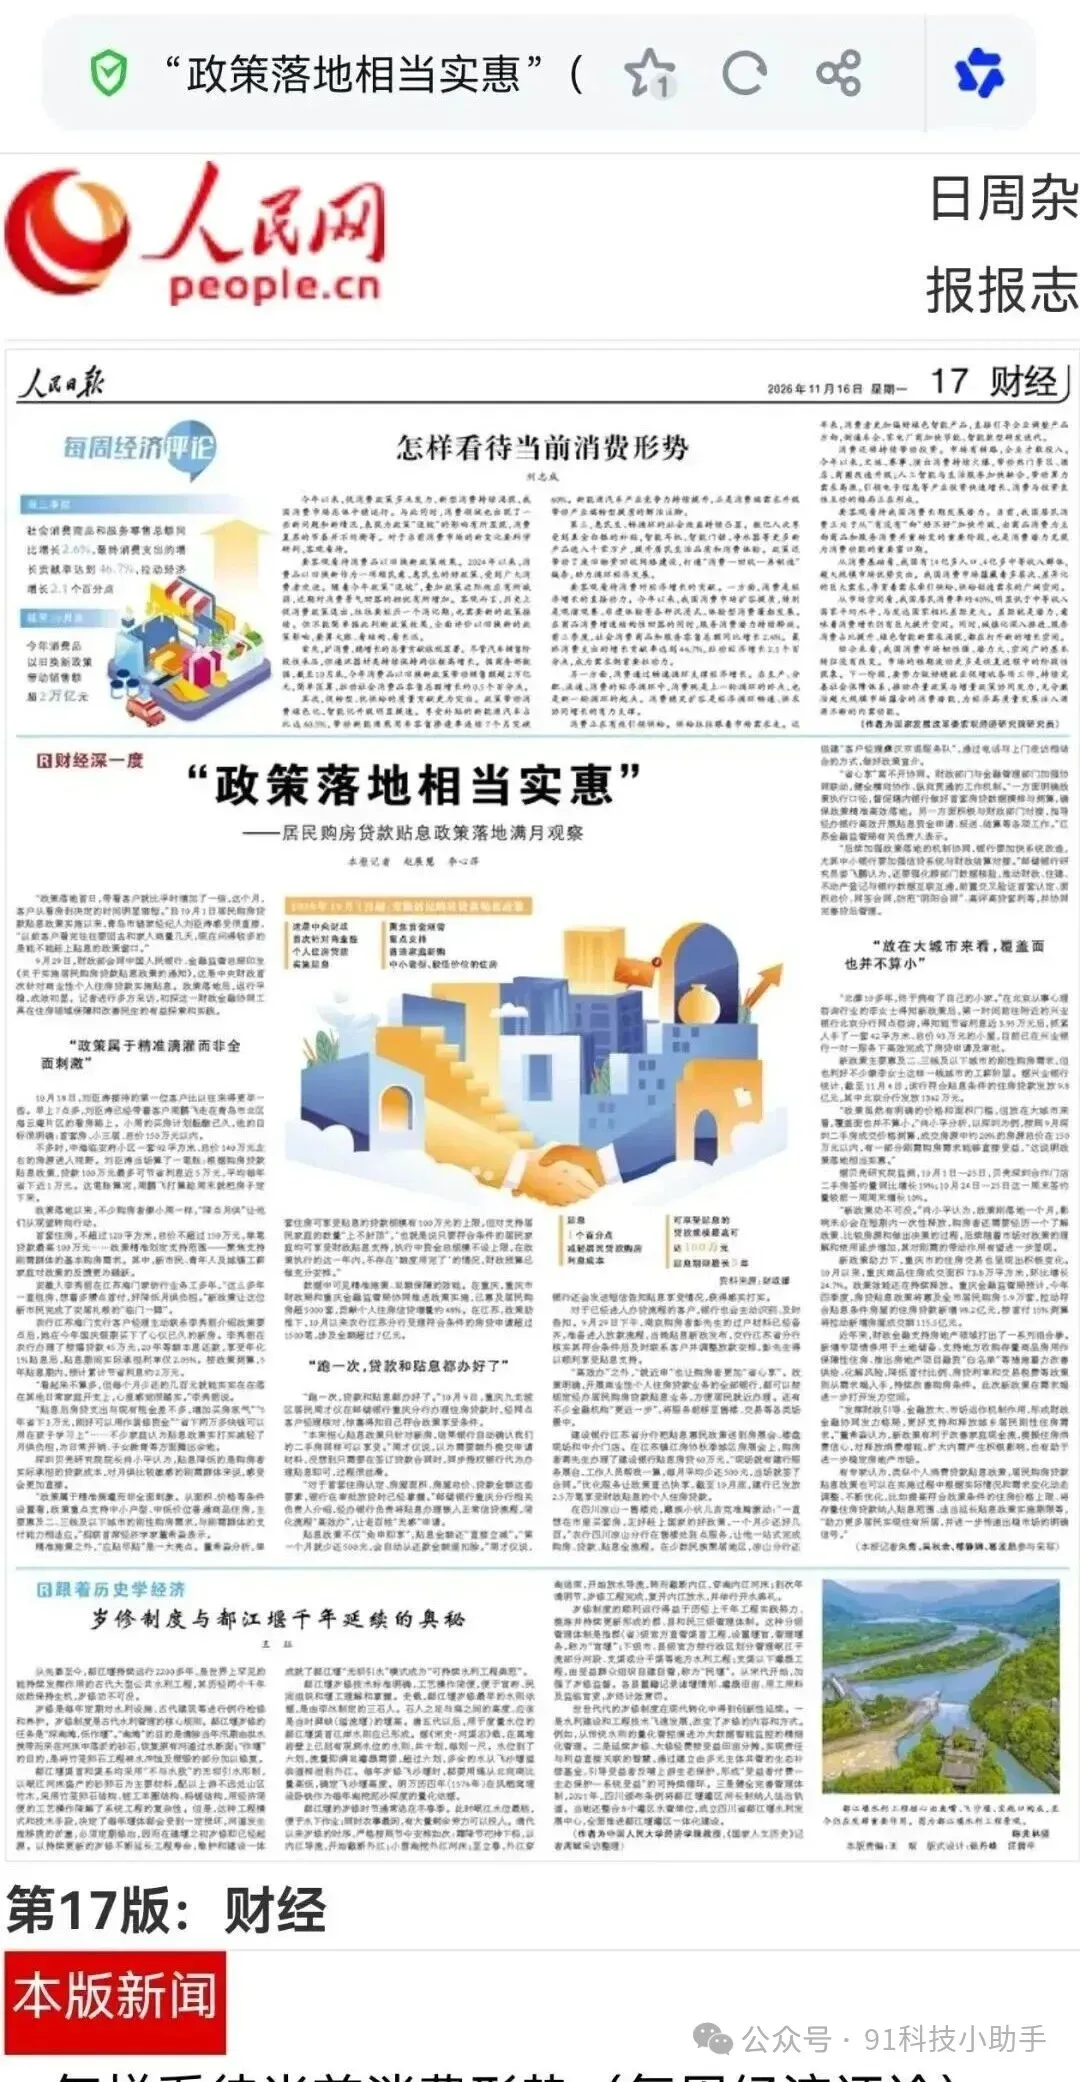
11月16日,《人民日报》第17版刊发《“政策落地相当实惠”——居民购房贷款贴息政策落地满月观察》。
先把最重要的说清楚:
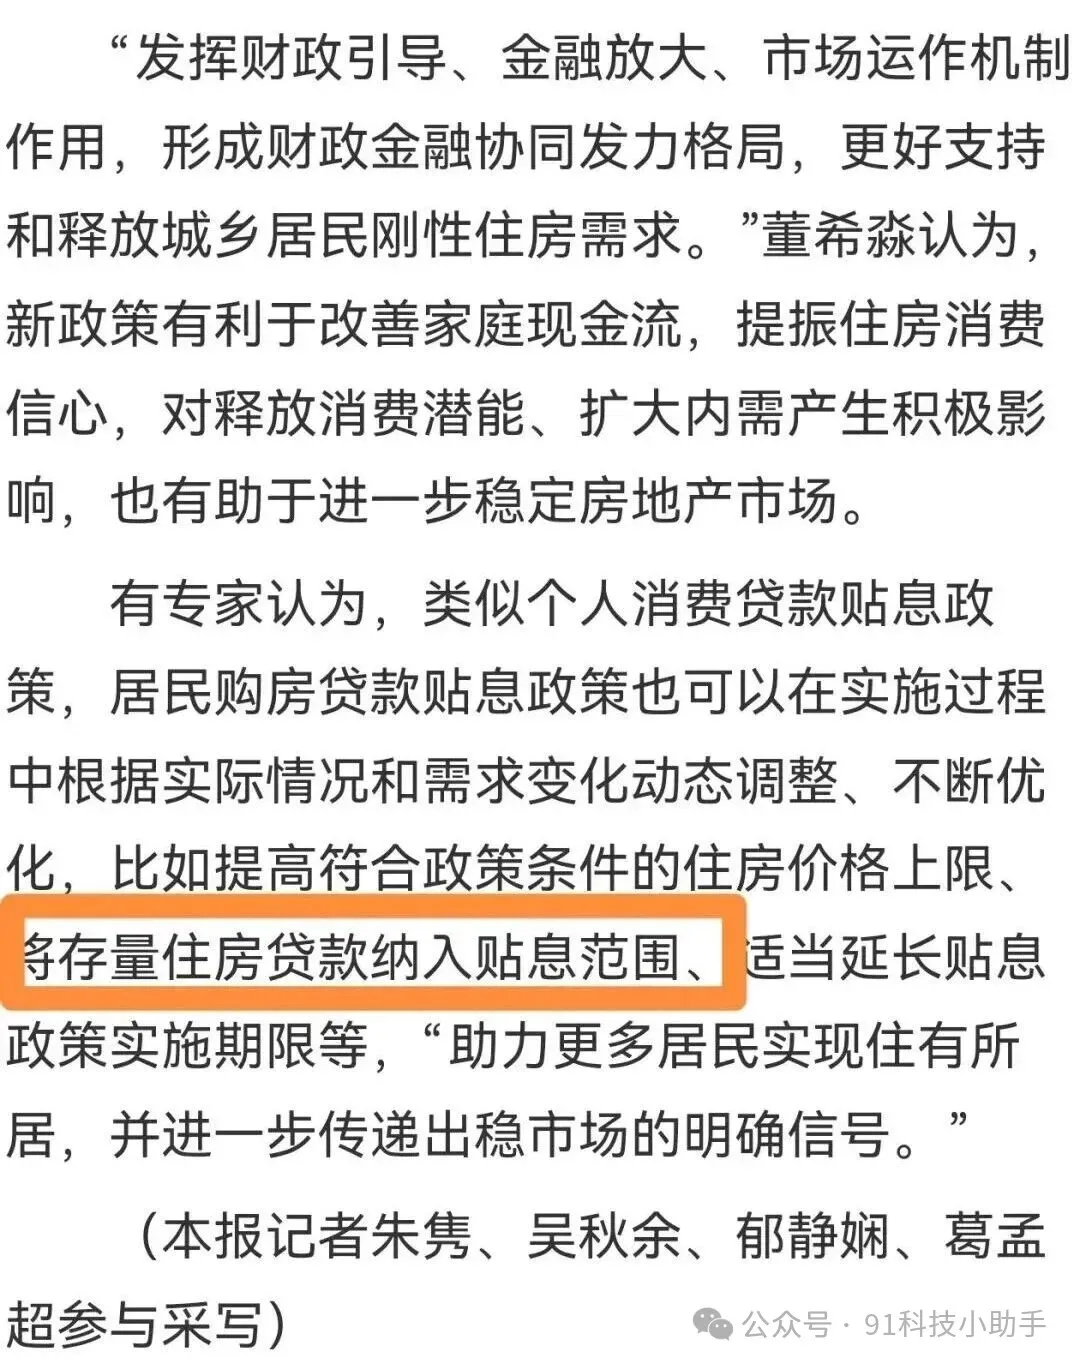
这是专家建议,不是已经出台的政策。
原文用的是"有专家认为……可以在实施过程中动态调整、不断优化"。
但它是"存量房贷贴息"这个预期,第一次出现在人民日报的报道里。
提高符合条件的住房价格上限、将存量住房贷款纳入贴息范围、适当延长贴息实施期限。
现有贴息政策:精准滴灌,而非大水漫灌
| 条件 | 内容 |
|---|---|
| 房屋类型 | 首套住房(新房、二手房均可) |
| 面积上限 | 120平方米 |
| 总价上限 | 150万元 |
| 贴息额度 | 最高100万元贷款 |
| 贴息力度 | 年化1个百分点 |
| 贴息期限 | 最长5年 |
这套设计明显聚焦刚需,受益的主要是三四线城市或大城市非核心区的购房群体。据测算,按现行标准每年财政支出约180~220亿元。
扩围的财政账:为什么不能“一刀切”?
如果按现行严格标准扩容到存量房贷,年补贴金额可能增至800~1000亿元;若覆盖全部个人存量房贷(约36万亿元),财政年负担将飙升至3600亿元左右。
从财政可持续性看,全面扩围基本不可行。但按照现行严格标准、有限度地纳入部分存量房贷(如首套、还款压力较大的家庭),在财政可承受范围内,是有可能的。
楼市基本面:为什么需要优化政策?
从10月70城房价数据看,分化仍在加剧:
一线城市二手房环比上涨0.2%,已连续8个月环比上涨,上海新房同比涨2.7%、二手涨2.2%,企稳迹象明显;
二线城市新房环比-0.1%、同比-2.0%,二手房环比-0.3%、同比-4.1%,仍在下行通道;
同时,1—10月全国房地产开发投资同比-21.6%,新建商品房销售面积同比-13.7%,房企到位资金同比-21.9%,多项指标仍在低位。
股市降温也间接影响了楼市——盈利减少或亏损后,购房意愿进一步受挫。在这样的背景下,贴息政策适当扩围,确实值得考虑。
可能的优化方向
综合来看,未来贴息政策更可能朝以下方向微调:
提高价格上限:将150万元总价上限适度上调,覆盖更多二线城市的刚需房源;
有限纳入存量房贷:优先覆盖首套、还款压力较大的家庭,而非全部存量贷款;
延长实施期限:将暂定1年的实施期适当延长,稳定市场预期。
这些调整既能扩大政策覆盖面,又能将财政负担控制在合理区间。
房贷贴息政策从诞生之初就不是“普惠制”,而是精准支持刚需的工具。它的设计逻辑决定了扩围必然是渐进的、有限的。
对于已经背着房贷的家庭来说,存量纳入贴息的期待是合理的。但从政策制定角度看,财政可持续性和公平性同样重要。更可能的结果是:政策会优化,但不会大幅扩围;会惠及部分存量业主,但不会覆盖所有人。