股权、房产、现金,应该怎么做风险隔离?
很多老板辛辛苦苦经营企业,赚了钱就买房、买股权、存现金。
但你有没有想过一个问题:
如果有一天,公司经营失败、债务爆发,你辛苦积累的个人资产,会不会受到影响?
今天就聊聊,股权、房产、现金,应该怎么做风险隔离。
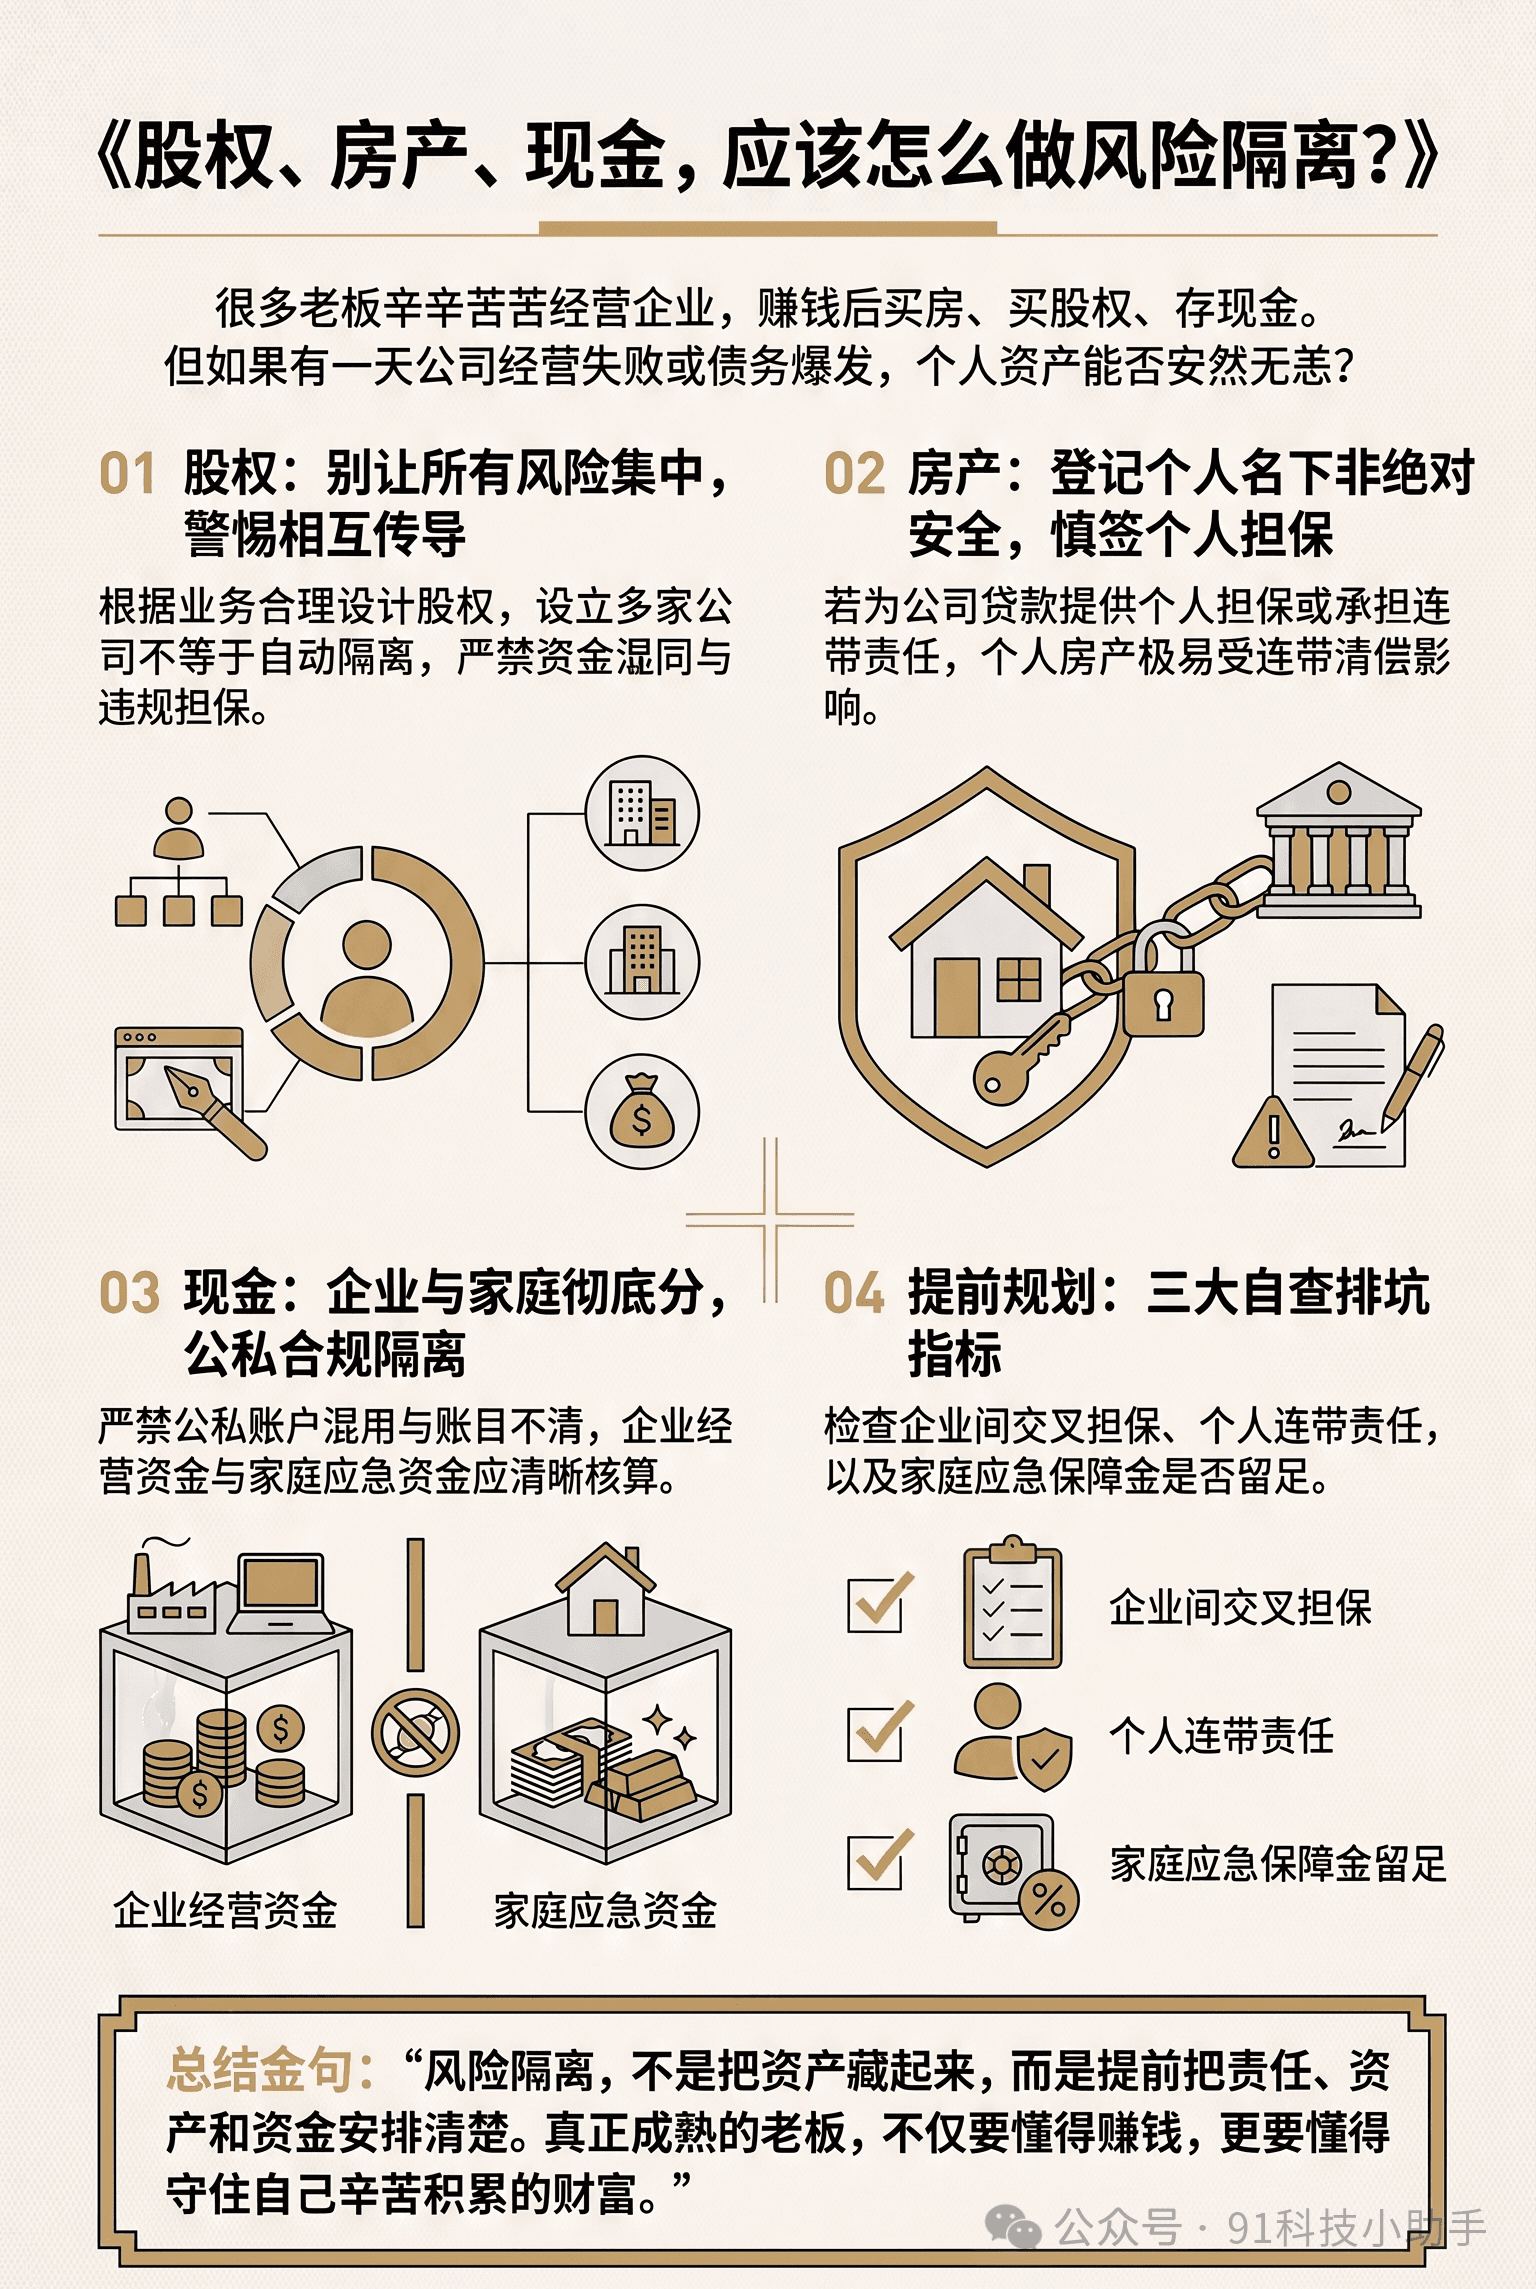
第一,股权:别让所有风险都集中在一个地方
有些老板名下有好几家公司,所有股权都由自己直接持有,一家公司出了问题,可能就会牵涉其他投资和经营安排。
因此,老板需要根据实际业务、投资关系和风险情况,合理设计股权结构。
但要注意,设立多家公司,不等于自动实现风险隔离。 如果存在相互担保、资金混同、违法转移资产等情况,风险仍然可能相互传导。
第二,房产:别以为登记在个人名下就绝对安全
有些老板认为,公司是公司,房子是自己的,公司欠债就和个人房产没关系。
这不一定。
如果老板为公司贷款提供了个人担保,或者存在其他依法需要承担个人责任的情形,个人房产就可能受到影响。
所以,企业融资时,不仅要看能贷多少钱,还要看自己承担了什么担保责任。
签担保之前,先想清楚最坏的结果是什么。
第三,现金:企业的钱和家庭的钱,要分清楚
有些老板把公司账户当成个人钱包,今天转一笔,明天拿一笔,账目不清,公私混用。
这不仅可能带来财税风险,在特定情况下,还可能引发股东责任问题。
企业经营资金、个人生活资金和家庭应急资金,应当依法合规管理、清晰核算。
但要记住:账户分开,不代表债务责任就一定分开。
第四,真正的风险隔离,要提前规划
老板可以重点检查三个问题:
第一,企业之间有没有不必要的交叉担保?
第二,个人有没有为公司债务承担连带责任?
第三,家庭是否留有足够的生活保障和应急资金?
这些安排,应该在企业经营正常时就做好,而不是等到债务危机爆发后才临时处理。
尤其要注意,已经存在债务或风险时,恶意转移资产、逃避债务,不仅不能实现有效隔离,还可能引发新的法律责任。
最后记住一句话:
风险隔离,不是把资产藏起来,而是提前把责任、资产和资金安排清楚。
企业要发展,家庭要保障。
真正成熟的老板,不仅要懂得赚钱,更要懂得守住自己辛苦积累的财富。