930营销新规≠干掉贷款中介,别被这10大谣言带偏节奏!
距离2026年9月30日仅剩一周,关于《金融产品网络营销管理办法》的传言在贷款中介圈持续发酵。朋友圈禁言、微信群解散、文章标题不能出现'金融''贷款',出现就关号,各种说法真假混杂,让从业者无所适从。今天说说10个最热门的传言。
传言一:930以后贷款中介全面取缔,从业就是违法
39条规定里,没有任何一条写着"取缔贷款中介行业"。新规约束的是金融产品网络营销行为,不是取缔某个职业、某个行业。单纯的线下融资咨询、资质诊断、方案优化、合规居间服务,完全合法合规。
被禁止的是具体营销行为,不是助贷这个职业
依据:第二条第二款、第三条第四款


传言二:朋友圈、公众号、抖音、小红书不能再讲贷款发朋友圈本身不被禁止。落入监管范围的是 “具体产品信息 + 联系方式或办理入口” 这种组合的商业性推介。要删除的是写有产品名、额度、利率、扫码办理的海报,不是账号本身。
依据:第三条第四款

新规管的是"金融产品网络营销",不是禁止一切金融信息传播。讨论央行政策、分析融资成本、讲征信常识、揭露贷款骗局,本身不能简单等同于推销贷款产品。
小红书近期发布《社区金融生态公约》时,也明确鼓励专业、真实的金融科普,重点打击的是非法金融活动、虚假信息和违规导流。
但边界一定要看清:如果"科普"的结尾变成"私信我测额度""加微信匹配方案",或者整篇内容实质在介绍某家银行产品的额度、利率、审批条件,再通过私域承接客户,那就不能因为标题写着"科普"就认为不是营销。内容可以讲,金融产品不是谁都可以卖。
传言三:助贷微信群必须全部解散
没有任何条款要求解散群。群只是载体,被管的是群里的行为。会踩线的是三类内容:产品发布清单、办单接龙、群内"我能不能做"的一对一答复。
反过来讲,解散群也抹不掉已经存在的聊天记录。要清理的是违规内容,不是群本身。
依据:第三条第四款、第十六条


传言四:账号名字出现"贷款、融资、金融"等,9月30日当天直接封号
新规第十八条确实严格:未取得相应资质,不得在网站、APP及互联网用户账号名称中使用"金融""融资""贷款""借钱""银行"等涉金融属性字样。
但注意两点:第一,它约束的是账号名称,不是文章标题;第二,第30条明确处置路径是先责令限期整改,拒不整改再处罚,并非"当天直接封号"。
但如果账号本身就在违规开展金融产品营销,平台依据第16条可采取暂停发布、关闭账号等措施。不要把"账号名称问题"和"违规营销问题"混为一谈。
传言五:文章标题不能出现'金融''贷款',出现就关号
第十八条的适用对象是"网站、移动互联网应用程序及互联网用户账号名称",针对的是未取得相应金融、金融信息服务业务资质的主体。它管的是账号命名,不是文章标题内容。
对应的处罚是第三十条:责令限期整改,拒不整改或者未按要求整改的,才会依法处罚,不是直接关号。
另外注意第十八条第二款:有资质的主体使用这类字样,也要和自身资质范围保持一致,不能超范围经营。
依据:第十八条、第十九条、第三十条


传言六:改成企业服务、财税、法律咨询、财商教育就安全了
第二十一条第二款写的是:金融机构及其员工不得委托第三方互联网平台以"投资者教育""课程培训"等形式变相开展金融产品网络营销,并支付费用。
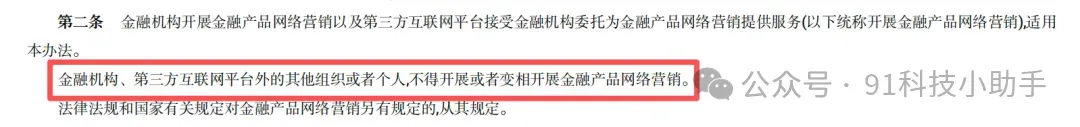
对没有资质的个人来说,直接适用第二条第二款:不管用什么名义,只要实质指向具体产品、后续有办理动作,就是变相开展网络营销。换名字不改变行为性质,反而会多一条 “变相” 的违规情节。
依据:第二条第二款、第二十一条第二款

传言七:只要跟银行签了合作协议,中介就能继续在网上发产品
新规里的"第三方互联网平台",不是一句"我们跟银行有合作"就可以成立。平台必须接受金融机构依法委托并符合监管要求,不得超过委托范围,更不能层层转包。为消费者提供购买金融产品的转接渠道,必须跳转到金融机构自营平台,不能套娃式跳转到另一个营销平台。
对于贷款产品,新规第二十四条进一步要求:应当由金融机构以自身名义发布产品信息。 过去行业里常见的"银行→平台→一级代理→二级代理→业务员→个人IP→微信群"层层分发逻辑,未来会越来越难。
依据:第五条第三款、第二十四条


传言八:930以后只要转到线下做,就一定合法
930主要规范的是金融产品网络营销,但绝对没有宣布"线下贷款中介业务全部合法"。一个行为是否合法,还要看《民法典》《广告法》《个人信息保护法》《刑法》等规则。
依据:第一条

传言九:新规有过渡期,可以观望,大概率会延期落地
八部门在官方答记者问中已明确宣布:《金融产品网络营销管理办法》2026年9月30日正式实施,无政策过渡期、无缓冲期。监管明确要求:落地前所有机构、从业者必须主动自查、整改、清退所有违规营销内容和违规行为。9月30日为硬性截止时间,不等待、不包容、不延期,落地即常态化稽查执法。
传言十:我是咨询公司、不放款,就不受新规约束
本次新规最大的监管特点是穿透式执法、实质重于形式,完全不看营业执照经营范围,只看真实业务链路。无论公司名称是咨询、财税、企业服务还是商务服务,只要商业模式是"线上内容引流→私域承接客户→匹配银行信贷产品→协助进件放款→赚取居间佣金",本质就是变相开展金融产品网络营销。
依据:第二条第二款

930新规的核心逻辑可以概括为三句话:行业没有取缔,但获客模式必须重构。 贷款中介作为居间服务本身合法,但过去依赖的非持牌主体线上营销路径已被明确禁止。监管看实质,不看形式。 无论是"免费分享""财商教育"还是"财税咨询",只要实质构成金融产品营销,就在监管范围内。线上线下,合规标准一致。 线上不能干的非法业务,搬到线下不会自动变合法。