2026年按揭房转抵押提放保怎么操作
办理“提放保”,其实就是找保险公司帮你“做个担保”,让银行先放款、后抵押,省去自己筹钱“过桥”的麻烦。以下是2026年9月的具体操作指南。
一、先搞清楚:你适不适合办?
“提放保”主要适用于 “结清再贷” 的场景——也就是你想把旧的按揭贷款还掉,再重新办一笔新的抵押贷款。它解决的是“旧贷款还了、新贷款还没放”这段空档期的资金问题。
前提条件:新贷款银行审批通过(征信良好、房产产权清晰、有还款能力),原按揭贷款正常还款、没有逾期。
二、具体操作步骤
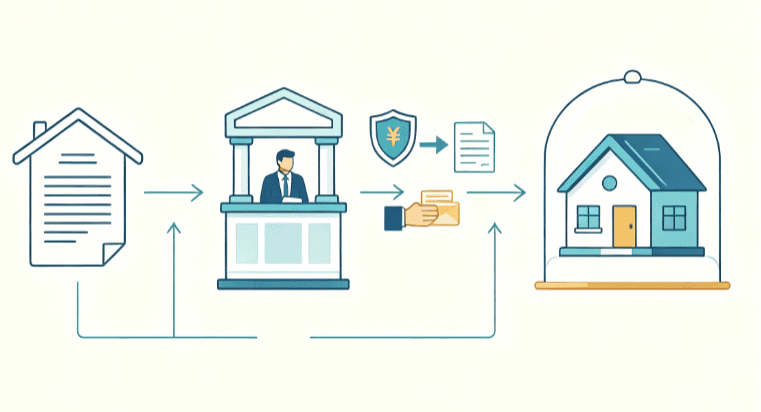
第一步:预审批,拿到银行的“批条”
向新贷款银行提交材料(身份证、房产证、原贷款合同、征信报告、收入流水等),等银行审批通过,拿到批贷函。这是整个流程的前提。
第二步:买保险,保险公司出“保函”
银行审批通过后,向合作的保险公司投保“履约保证保险”。保险公司审核通过后,出具一份履约保函给银行。这份保函的作用是:万一后面抵押手续没办成,保险公司赔给银行。
第三步:银行提前放款
银行收到保函后,不等抵押手续办完,就直接把新贷款放给你。这笔钱可以直接用来结清原来的按揭贷款。
第四步:补办抵押登记
钱到账后,再去不动产登记中心补办新贷款的抵押登记手续,把他项权证交给银行。这一步跑不了,要提前规划好时间。
三、费用要花多少?(2026年9月费率参考)
“提放保”会产生保险费用,不存在零成本办理的情况。费用按放款金额×费率计算。
根据2026年各银行和保险公司的公开信息,费率参考如下:
不同银行、不同地区的费率会有差异,办理前一定要跟银行或保险公司确认具体费用。
四、几个要注意的地方
不是所有银行都支持:目前只有部分银行开通了“提放保”业务,办理前先确认新贷款银行是否支持。
贷款用途要合规:新贷款资金必须用于合规用途(如企业经营),不能流入楼市、股市,否则银行有权提前收回贷款。
找正规渠道:务必通过银行或持牌保险机构办理,不要轻信非正规中介的“包过”承诺。
2026年按揭房转抵押提放保怎么操作?
核心就是三步:银行审批通过 → 买保险出保函 → 银行提前放款,最后补办抵押手续。省去了自己筹钱过桥的麻烦,但会产生一定的保险费用,办理前记得把总成本算清楚。
更新时间:2026-09-9;本文仅做知识科普,不构成融资建议,贷款以银行最终审批为准。